7月~8月のドル円相場の振り返り
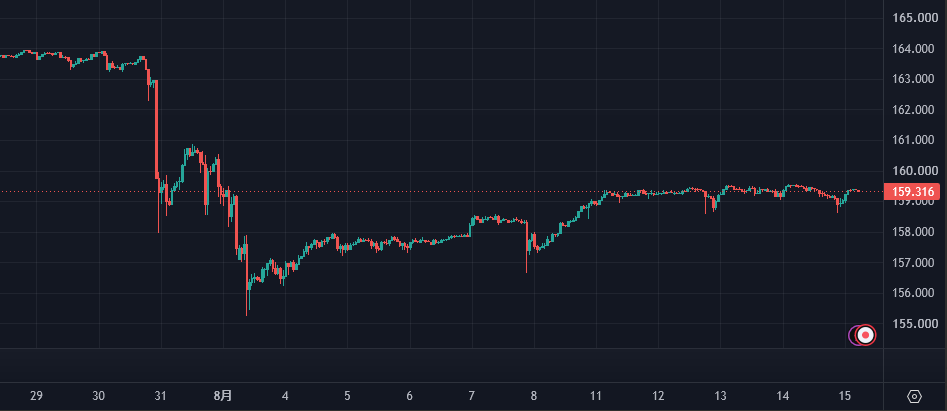
2026年7月から8月のドル円は、円安が進んだあとに円買い介入と弱い米経済指標が重なり、大きく上下しました。7月には1ドル=163.99円と約40年ぶりの円安水準をつけましたが、7月末の日米協調介入後は一時155円台まで円高が進行。その後は介入効果が薄れ、8月14日時点で159円台へ戻しています。
今後のドル円予想では、「日米の金利差が続くか」「米国景気がさらに減速するか」「日本当局が再び介入するか」の3点が重要です。まず、主なニュースを整理しましょう。
| 日付 | ニュース | 主な判断 | ドル円の動き |
|---|---|---|---|
| 7/29 | FOMCが政策金利を据え置き、3人が利上げを主張 | 円安材料 | 円高。ドル円は0.3%下落し、163.35円前後 |
| 7/30~8/3 | 日本と米国が協調して円買い介入 | 強い円高材料 | 大幅な円高。163円台から一時155.2円まで下落円高。 |
| 7/31 | 日銀が政策金利を1.0%で据え置き | 短期的な円安材料 | ドル円は0.8%下落し、158.23円前後(介入警戒とタカ派的な発信も影響) |
| 8/7 | 米雇用者数が2.3万人減少 | 円高材料 | 円高。ドル円は最大1.1%下落し、一時156.68円 |
| 8/12 | 米CPIが前年比3.4%へ鈍化 | 円高材料 | 小幅な円安。ドル円は0.1%上昇し、159.45円前後 |
| 8/14 | 米小売売上高が前月比0.6%減 | 円高材料 | 小幅な円高。ドル円は0.08%下落し、159.37円前後 |
1.FOMCは据え置きでも内容はタカ派|円安材料
米連邦準備制度理事会(FRB)は7月29日、政策金利を3.50~3.75%に据え置きました。ただし、投票メンバー3人は0.25%の利上げを主張。インフレも2%目標を上回っているとされ、利下げを急ぐ内容ではありませんでした。
米金利が高い状態を保てば、相対的にドルが買われやすくなります。そのため、このFOMCは基本的に円安・ドル高材料です。ただし、その後の弱い米指標で9月利上げ観測は後退しており、会合直後の強さだけで判断しないことが大切です。
2.日米協調の円買い介入|強い円高材料
日本の財務省は、米国東部時間7月31日に米財務省と協調して円買い介入を実施したと発表しました。ドル円は163.99円付近から一時155円台まで低下し、介入が相場の流れを大きく変えました。今回の円買い介入の規模は約11兆円と推測されています。
財務省は追加の協調介入もためらわない姿勢を示しています。160円前後では介入への警戒が強まりやすく、円安方向を追う動きの抑制要因になります。ただし、介入だけで日米金利差を解消できるわけではないため、効果の持続性も確認が必要です。
3.日銀は政策金利1.0%を維持|短期的な円安材料
日銀は7月31日、政策金利を1.0%程度に据え置きました。米国の政策金利との差は依然として大きく、金利差を重視する為替市場では円売り材料となっています。
一方、1人の委員は1.25%への利上げを提案しました。日銀が9月以降に追加利上げへ動くとの見方が強まりつつあり、市場が織り込みにいけば円高材料になります。
4.7月の米雇用者数は2.3万人減|円高材料
8月7日に発表された7月の米雇用統計では、非農業部門雇用者数が2.3万人減少しました。市場予想を大きく下回り、6月分も下方修正されています。発表後は米国の利上げ期待が後退し、ドル円は一時156.7円付近まで下落しました。
雇用の弱さが続けば、FRBは利上げしにくくなります。米金利が低下すれば日米金利差が縮小するため、これは円高・ドル安材料です。
5.米CPIと小売売上高が鈍化|円高材料
7月の米消費者物価指数(CPI)は前年比3.4%、食品とエネルギーを除くコアCPIは2.5%となり、どちらも6月から0.1ポイント低下しました。さらに7月の米小売売上高は前月比0.6%減と、市場予想の0.1%増を下回りました。
物価の鈍化と個人消費の弱さは、FRBの早期利上げ観測を後退させるため、そろって円高材料です。ただしCPIは依然として2%目標を上回っており、一直線のドル安を決めるほど弱い数字ではありません。
今後のドル円予想で確認したい3つのポイント
当面は、円高材料がやや増えたものの、円安トレンドが終わったと言える状況にはなっていません。短期的には155~160円台を中心に、経済指標や要人発言で振れやすい展開が想定されます。
今後確認したいのは、①米2年債利回りとFRBの9月利上げ観測、②日銀の9月利上げ観測と8月21日の日本CPI、③160円前後での財務省発言です。
まとめ
7月~8月のドル円は、FOMCと大きな日米金利差が円安を支える一方、協調介入、弱い米雇用、物価鈍化、消費減速が円高材料になりました。8/16時点で介入の効果は半値戻しとなっており、今後のドル円は160円付近での攻防が予想され、上値が重い展開になると思われます。
日米金利差、介入警戒、中東情勢のニュースを日々確認することが重要です。
コメント