過去の為替介入一覧表
財務省が公開している介入実績データを基に1991年4月以降の為替介入実績を年別に集計しました。
| 年 | 介入の方向 | 介入総額 | 実施日数 | 実施レート | 年間レート幅 |
|---|---|---|---|---|---|
| 1991年 | 円買い・他※ | 702億円 | 4日 | 139-142円 | 124-142円 |
| 1992年 | 円買い | 7,169億円 | 23日 | 127-134円 | 118-134円 |
| 1993年 | 円売り | 2兆5,580億円 | 49日 | 100-113円 | 100-126円 |
| 1994年 | 円売り | 2兆639億円 | 55日 | 96-105円 | 96-113円 |
| 1995年 | 円売り | 4兆9,588億円 | 43日 | 79-97円 | 79-103円 |
| 1996年 | 円売り | 1兆6,036億円 | 5日 | 103-105円 | 103-116円 |
| 1997年 | 円買い・他※ | 1兆1,282億円 | 8日 | 121-131円 | 110-131円 |
| 1998年 | 円買い | 3兆470億円 | 3日 | 131-146円 | 111-147円 |
| 1999年 | 円売り | 7兆6,411億円 | 13日 | 101-117円 | 101-124円 |
| 2000年 | 円売り | 3兆1,732億円 | 5日 | 101-106円 | 101-115円 |
| 2001年 | 円売り | 3兆2,107億円 | 7日 | 116-118円 | 113-132円 |
| 2002年 | 円売り | 4兆162億円 | 7日 | 118-123円 | 115-135円 |
| 2003年 | 円売り | 20兆4,250億円 | 82日 | 106-118円 | 106-121円 |
| 2004年 | 円売り | 14兆8,314億円 | 47日 | 105-111円 | 101-114円 |
| 2010年 | 円売り | 2兆1,249億円 | 1日 | 82円 | 80-94円 |
| 2011年 | 円売り | 14兆2,970億円 | 7日 | 75-78円 | 75-85円 |
| 2022年 | 円買い | 9兆1,881億円 | 3日 | 145-151円 | 113-151円 |
| 2024年 | 円買い | 15兆3,233億円 | 4日 | 160-161円 | 139-161円 |
| 2026年 | 円買い | 21兆1,342億円 | 5日 | 160-163円 | 152-163円 |
※1991年には米ドル売り・独マルク買い、1997年には米ドル売り・インドネシアルピア買いも含まれます。
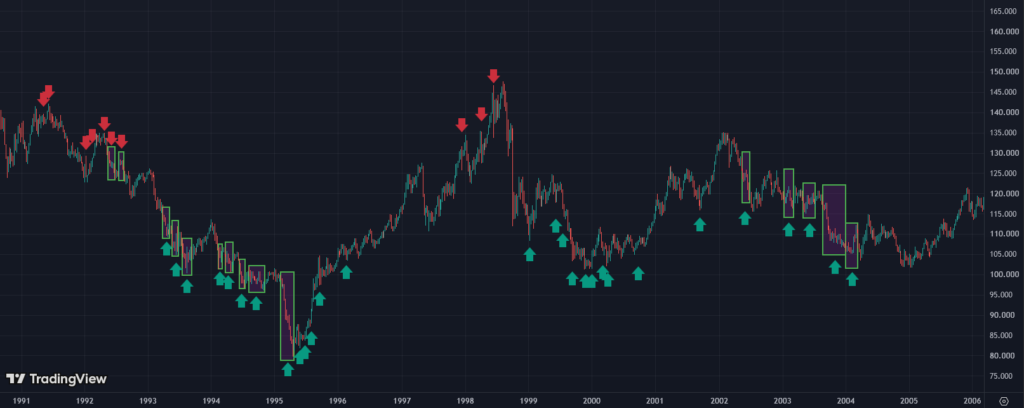
・為替介入一覧チャート(1991~2005年)
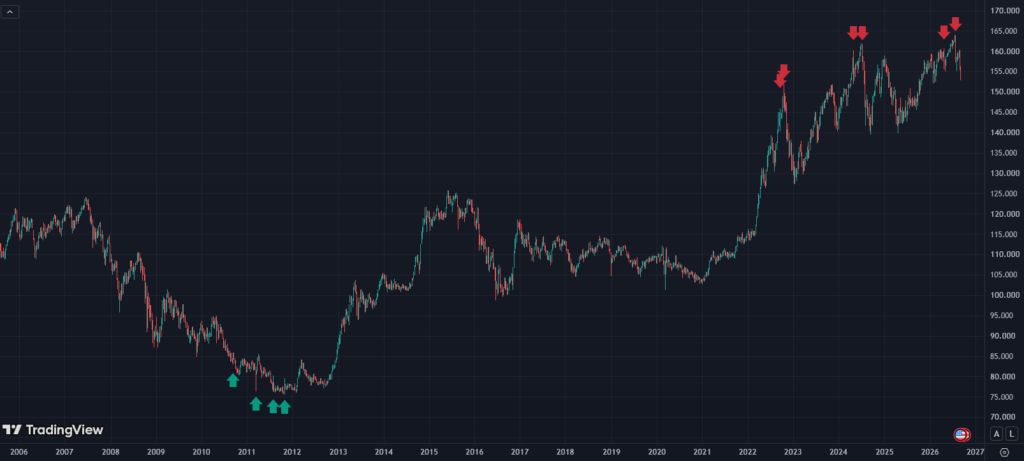
・為替介入一覧チャート(2006~2026年)
1993〜1995年:バブル崩壊後の円高
1990年代前半は、バブル崩壊後の日米貿易摩擦などを背景に急速な円高が進行しました。1995年4月には1ドル=79円台という当時の史上最高値まで円高が進み、日本政府は円高阻止のための介入を実施しました。
日銀は1995年4月14日に公定歩合を1.75%から1.00%へ、9月8日にはさらに0.50%へ引き下げる金融緩和措置も併せて実施しました。また、この局面ではG7全体が参加する国際協調介入も行われ、これが功を奏して円高トレンドは反転に向かいました。
1997〜1998年:金融危機による円安
1990年代後半は、金融機関の経営不安やアジア通貨危機の影響により、日本経済は金融危機に見舞われました。加えて、日米金利差拡大も円安の要因となりました。この状況を受けて円買い介入に踏み切りました。1998年6月には日米協調介入も行われました。
1998年の介入効果は十分といえず、実際に円高へ転じた主な要因は、大手ヘッジファンドLTCMの経営危機(事実上の破綻)に伴う円買いの動きや、米国の利下げとそれに伴うキャリー取引の解消であったとされています。
2003~2004年:多数の日にわたる大規模な円売り
当時は円高が進行しており、デフレ下の日本経済にとって円高は輸出企業への打撃や物価下落圧力につながることが懸念されていました。2003年は82日、2004年は47日にわたり円売り介入が行われ、2年間の総額は35兆2,564億円に達しました。この時期は「溝口介入」とも呼ばれ、財務省・日銀による大規模な円売り・ドル買い介入が実施されました。
2010~2011年:1ドル80円を割る歴史的円高
リーマンショック後の世界的な金融緩和を背景に円が独歩高となっていたため、2010年9月15日に約6年半ぶりとなる約2.1兆円の円売り介入を82円台で実施しました。
2011年には東日本大震災と歴史的円高を受け、3月18日に米欧とのG7協調介入を実施しました。保険会社が震災による多額の保険金支払いのために円を大量に買い集め、海外投資家もリスク回避のために日本株や債券を売却して円に換えたことで、急速な円高となりました。
しかし、この時期は米国の景気減速や欧州債務問題への懸念もあり円高は止まらず、8月4日に日本単独で約4.5兆円規模、10月31日~11月4日に約9.1兆円規模の円売り介入を実施しました。
2022~2026年:日米金利差拡大による歴史的円安
2022年以降、FRBはインフレ抑制のために積極的な利上げを行い、一方で日本銀行は金融緩和的な姿勢を続けてきました。その結果、日米の金利差が拡大し、投資家はより高い利回りを求めて円を売りドルを買う動きが広がり円安圧力となりました。
歴史的な円安を受け、2022年に政府・日銀は1998年以来24年ぶりとなる円買い介入を実施しました。介入は3回にわたり実施され、介入規模は約9.1兆円となりました。介入後、ドル円は151円から127円まで急激な円高となりました。
2024年4月29日には一時1ドル=160円台と34年ぶりの円安水準まで下落した後、約9.8兆円規模の円買い介入を実施しました。さらに7月11〜12日にかけて約5.5兆円規模の為替介入を実施し、通年で約15.3兆円規模となりました。7月の介入後、ドル円は161円から139円台まで円高となりました。
2026年は4月30日、5月4日、5月6日の3日にわたり約11.7兆円規模、さらに7月30日〜8月26日の介入実績は総額15兆3,993億円となっており、合計で過去最大規模の21兆1,342億円となっています。
コメント